
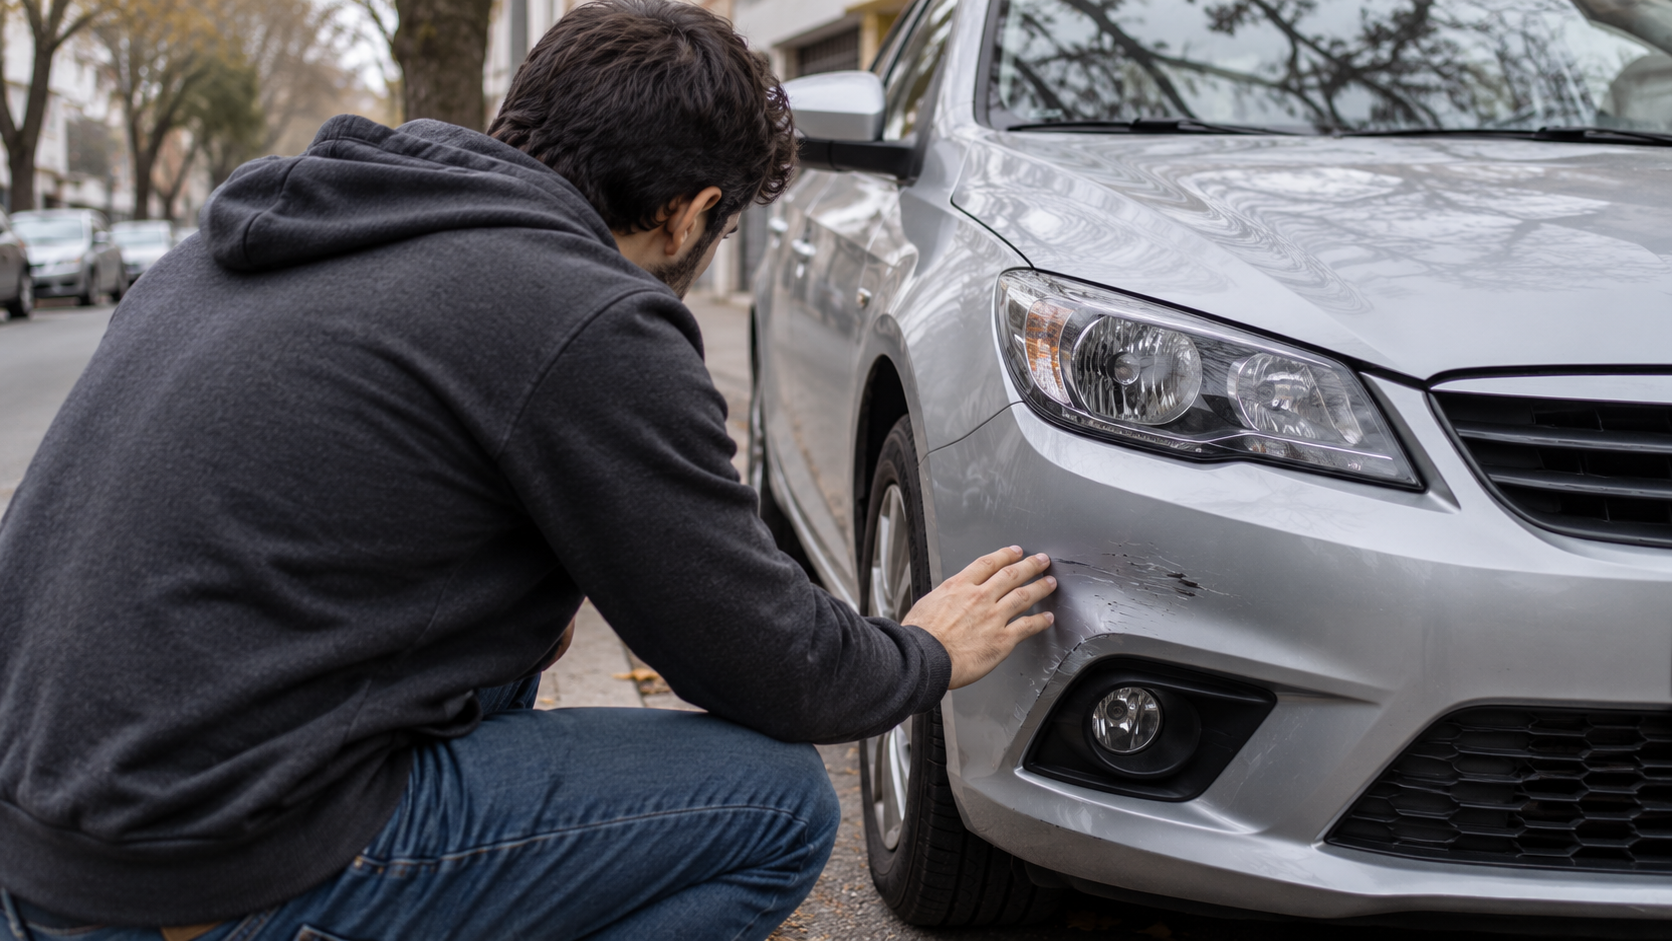
Es uno de los términos que más confusión genera al cotizar un seguro de auto: elegís "Todo Riesgo" pensando que está todo cubierto, y recién en el taller te enterás de que hay una parte de la reparación que corre por tu cuenta. Esa parte es la franquicia — y entender bien cómo funciona antes de elegirla te ahorra un mal momento después de un choque.
Qué es la franquicia
La franquicia es el monto que vos, como asegurado, pagás de tu bolsillo ante un daño parcial de tu propio vehículo, antes de que la aseguradora se haga cargo del resto. Es un concepto exclusivo de la cobertura Todo Riesgo: en Responsabilidad Civil o Terceros Completo no existe, porque esas coberturas no contemplan daños propios por accidente.
Un ejemplo simple: si tu franquicia es de $200.000 y la reparación cuesta $700.000, vos pagás los $200.000 y la aseguradora cubre los $500.000 restantes. Si en cambio la reparación cuesta $150.000 —menos que la franquicia— corre íntegramente por tu cuenta.
Franquicia fija vs. franquicia variable
Existen dos modalidades, aunque en la práctica una casi desapareció:
- Franquicia fija: un monto en pesos que no cambia. Con la inflación argentina, este tipo prácticamente dejó de usarse — un monto fijo definido hoy queda desactualizado en pocos meses.
- Franquicia variable: un porcentaje sobre la suma asegurada o sobre el valor del vehículo. Es el modelo que ofrecen hoy la mayoría de las aseguradoras, con tramos que suelen ir del 1% al 6%, y en algunos productos hasta el 10%.
La letra chica que cambia el monto real: ¿sobre qué se calcula el porcentaje?
Este es el punto donde más gente se lleva una sorpresa. El porcentaje de la franquicia variable puede calcularse de dos formas distintas:
- Sobre la suma asegurada (el valor de tu auto según la póliza, que se actualiza periódicamente).
- Sobre el valor del vehículo 0km equivalente, aunque tu auto ya no sea nuevo.
La diferencia es grande: si tenés un auto de tres años que hoy vale $10.000.000, pero tu franquicia del 5% se calcula sobre el valor 0km de un modelo equivalente (por ejemplo $15.000.000), vas a pagar $750.000 en lugar de $500.000. Por eso, para un auto usado, conviene confirmar con tu asesor que la franquicia se calcule sobre la suma asegurada actual, no sobre el valor 0km.
Cuándo se aplica (y cuándo no)
- Si sos responsable del choque: pagás la franquicia y la aseguradora cubre el resto de la reparación.
- Si te chocan y tenés los datos del otro conductor: no pagás franquicia — se la reclamás a la aseguradora del vehículo responsable.
- Si te chocan y no podés identificar al responsable (por ejemplo, encontrás el auto dañado en la calle): en ese caso sí tenés que hacerte cargo de la franquicia, porque no hay a quién reclamarle.
Además, en la mayoría de las pólizas Todo Riesgo, algunos daños quedan cubiertos al 100% sin franquicia, sin importar el tramo que hayas elegido: la rotura de cristales (parabrisas, luneta, vidrios laterales) y los daños por granizo suelen tener esta excepción específica. Vale la pena confirmarlo en tu póliza particular, porque no es universal en todas las compañías.
Franquicia baja vs. alta: el trade-off real
La relación es siempre inversa: a menor franquicia, mayor cuota mensual; a mayor franquicia, menor cuota mensual. Si elegís el tramo más bajo (1%), vas a pagar más todos los meses pero desembolsás poco si chocás. Si elegís un tramo alto (6% o 10%), la cuota baja, pero el día del siniestro el gasto de tu bolsillo es mayor.
Ninguna opción es "la correcta" en abstracto — depende de tu situación.
Cómo elegir el monto correcto para vos
Antes de decidir, pensá en estos puntos:
- ¿Cuánto podés afrontar hoy sin que te complique el mes? Elegí una franquicia que puedas pagar de imprevisto, no la más barata en la cuota si eso te deja expuesto a un gasto que no podés cubrir.
- ¿Cuánto usás el auto y en qué zona circulás? Más kilómetros y más tránsito diario suman probabilidad de un siniestro menor, donde una franquicia baja se aprovecha más seguido.
- ¿Tenés buen historial de conducción? Si hace años que no tenés un siniestro con culpa, una franquicia más alta —con cuota más baja— puede jugar a tu favor a largo plazo.
- ¿Es un auto de uso diario o algo más ocasional? A menor exposición, menor necesidad de pagar de más por una franquicia baja.
Mi recomendación como asesor
El error más común es elegir la franquicia mirando solo cuánto baja la cuota, sin preguntarse qué pasaría si hay que pagarla el mes que viene. Antes de definir el porcentaje, siempre repaso con el cliente sobre qué valor se calcula (suma asegurada o 0km) y qué excepciones tiene esa póliza puntual — ahí es donde suelen aparecer las diferencias reales entre compañías, más que en el precio de la cuota.
Matías Ferri
Productor Asesor de Seguros · Matrícula SSN N° 103244
¿Querés cotizar este seguro?
Te asesoro sin cargo y comparo entre varias compañías para encontrar la opción más conveniente.