
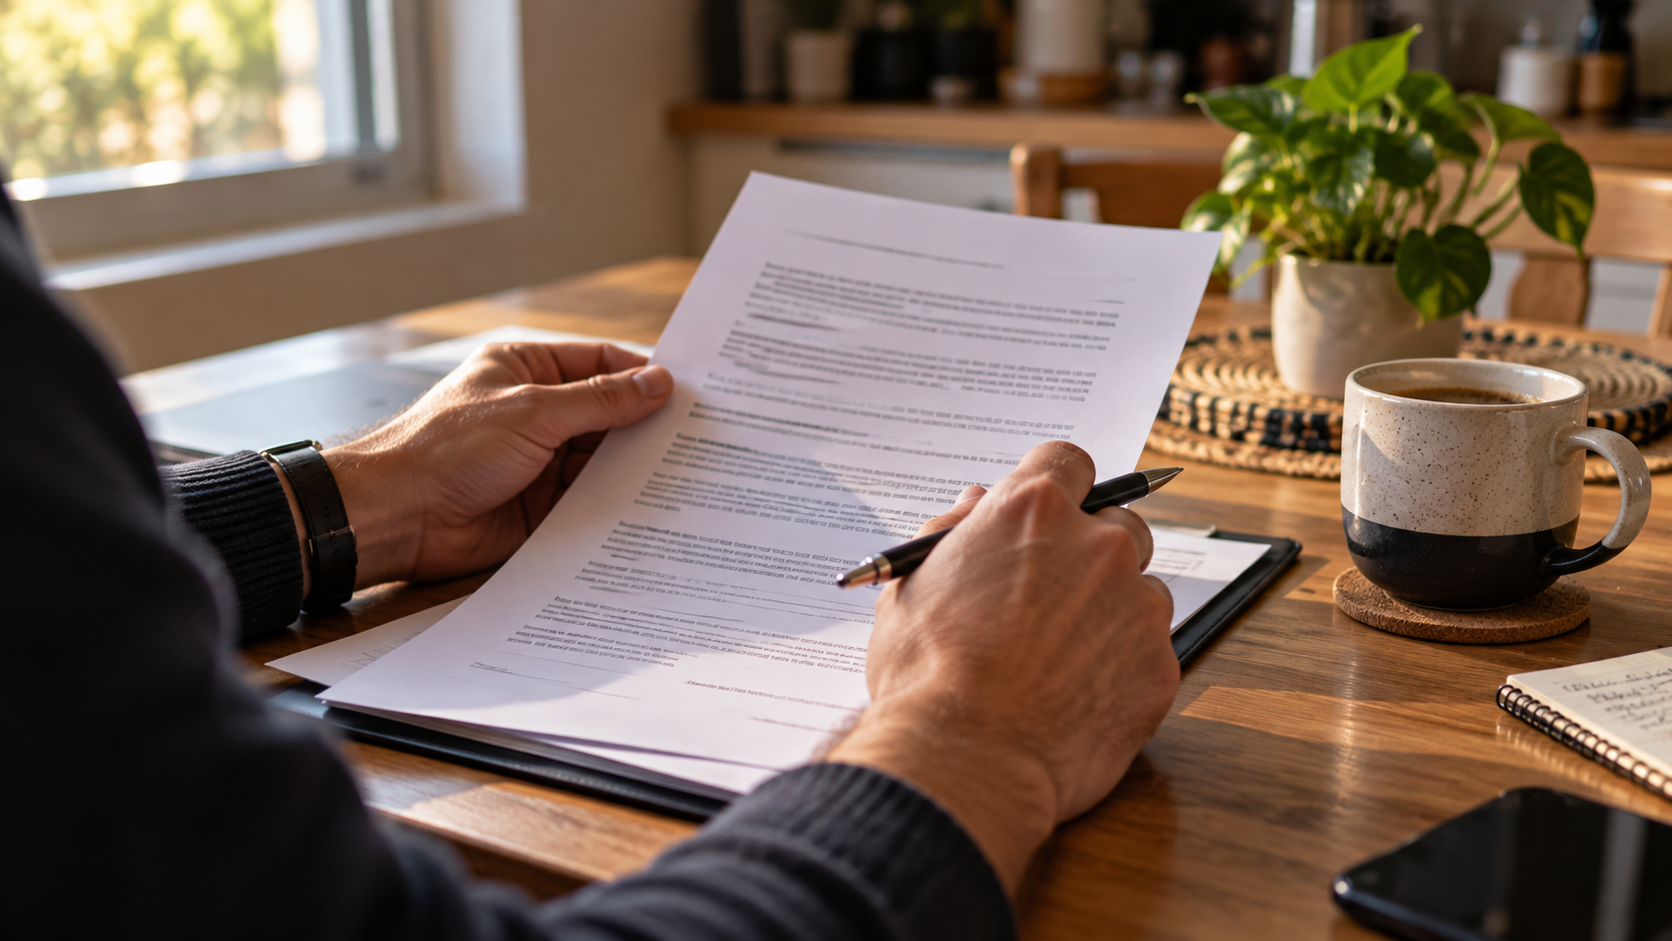
La mayoría de la gente firma una póliza sin leerla y recién la abre el día que tiene un siniestro — justo cuando menos ganas y tiempo tiene de entender términos legales. La buena noticia es que, una vez que sabés cómo está organizada, una póliza se lee mucho más rápido de lo que parece. Te muestro el orden y los conceptos clave.
Quiénes son las partes (y por qué no es lo mismo)
Antes de entrar al texto, conviene tener claro quién es quién, porque la póliza usa estos términos con precisión:
- Tomador: quien contrata el seguro, ya sea para sí mismo o para otra persona.
- Asegurado: el titular del interés asegurado — a quien el siniestro le afecta el patrimonio, la salud o la vida.
- Beneficiario: quien cobra la indemnización, especialmente relevante en un seguro de vida (por ejemplo, el capital lo recibe un tercero designado).
En muchos casos tomador y asegurado son la misma persona, pero no siempre — y la póliza distingue ambos roles con sus datos completos (nombre, CUIT/CUIL/DNI y domicilio) en el Frente de Póliza.
Cómo está armada la póliza (el orden importa)
Una póliza en Argentina está compuesta, en este orden de importancia práctica:
- Condiciones Particulares (o "Frente de Póliza"): acá están tus datos, la suma asegurada, la vigencia y las coberturas contratadas. Es lo primero que hay que revisar.
- Cláusulas adicionales y condiciones específicas de la cobertura contratada.
- Condiciones Generales: las reglas comunes del contrato.
- Anexo I — Exclusiones: los casos puntuales en que la aseguradora no va a indemnizar. Por norma, las exclusiones tienen que ser claras, precisas y estar técnicamente justificadas respecto del riesgo asumido — no pueden ser ambiguas ni estar escondidas en el resto del texto.
Los términos que tenés que entender sí o sí
- Riesgo asegurado: el hecho que la póliza cubre (robo, incendio, choque, etc.), que tiene que estar descripto con precisión en el Frente de Póliza, incluso indicando dónde aplica la cobertura.
- Suma asegurada: el límite máximo que puede pagar la aseguradora. Si el daño es menor a ese monto, se paga el daño real; si es mayor, el tope es la suma asegurada.
- Franquicia: la porción del daño que queda a tu cargo. Por ley, no puede ser un monto irrazonable o excesivo.
- Vigencia: salvo que la naturaleza del riesgo indique otra cosa, la Ley de Seguros presume que el período es de un año. Cualquiera de las partes puede rescindir antes (excepto en seguros de vida), y si es la aseguradora quien lo hace, te tiene que avisar con 15 días de anticipación.
- Premio (la prima): el precio del seguro. Es clave saber que si no lo pagás a tiempo, la cobertura queda automáticamente suspendida — y si tenés un siniestro en ese lapso, la aseguradora no está obligada a pagarlo. Si después pagás y se reactiva la cobertura, esa reactivación corre hacia adelante, no cubre lo que pasó mientras estabas en mora.
Los plazos que juegan a tu favor (y casi nadie conoce)
Esta es la parte que menos se difunde, y es la que más te conviene saber:
- Una vez que denunciás el siniestro y le das a la aseguradora toda la información que te pide, tiene 30 días para expedirse sobre tu derecho a cobrar. Si no dice nada en ese plazo, su silencio se interpreta como aceptación del siniestro.
- Una vez fijado el monto a pagar, la aseguradora tiene 15 días para pagarlo.
Son plazos legales, no un gesto de buena voluntad de la compañía — y conviene tenerlos anotados si alguna vez sentís que un trámite se está estirando de más.
Cómo leerla en la práctica, paso a paso
- Empezá por el Frente de Póliza: confirmá que tus datos, la suma asegurada y las fechas de vigencia estén bien cargados. Un error acá puede complicarte todo después.
- Seguí con el Anexo de exclusiones: leelo con calma y marcá lo que no entiendas — es la parte menos entretenida, pero la que más te va a importar el día que necesites usar el seguro.
- Cruzá coberturas contra exclusiones: confirmá que lo que creés tener cubierto no esté, de hecho, excluido en el anexo.
- Revisá los servicios adicionales incluidos (asistencia, remolque, auto sustituto, etc.) — muchas pólizas los tienen y casi nadie los usa porque no sabe que están.
- Guardá una copia digital y otra impresa, y volvé a mirarla una vez al año para confirmar que la cobertura sigue siendo la que necesitás.
Mi recomendación como asesor
Mi trabajo no termina cuando te entrego la póliza — ahí es donde más te puedo ayudar, explicándote en criollo qué dice cada cláusula antes de que la necesites, no después. Si alguna vez tenés una póliza (mía o de otro lado) y no entendés algo, escribime y la repasamos juntos.
Matías Ferri
Productor Asesor de Seguros · Matrícula SSN N° 103244
¿Querés cotizar este seguro?
Te asesoro sin cargo y comparo entre varias compañías para encontrar la opción más conveniente.