
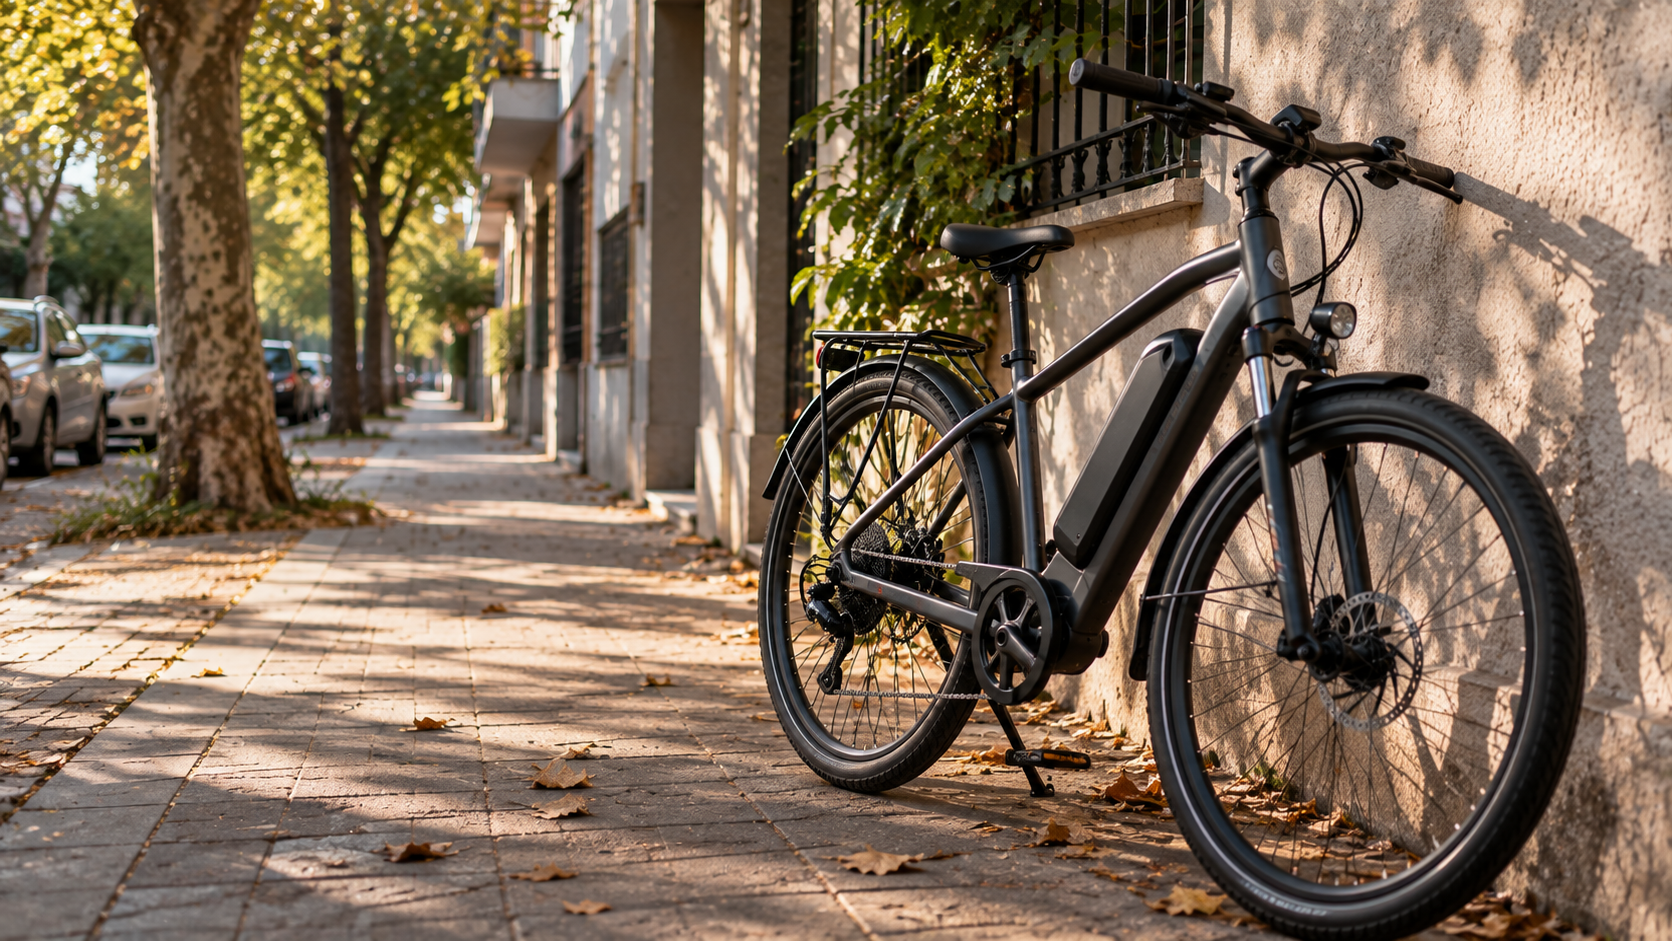
A simple vista, una bici eléctrica es una bicicleta con un motor. Pero para el seguro, es un producto bastante distinto — no solo por el precio, sino por un componente que una bici común ni siquiera tiene: la batería. Y antes de hablar de cobertura, hay una pregunta legal que conviene resolver primero.
¿Tu bici eléctrica es legalmente una bicicleta?
En la Ciudad de Buenos Aires, la Ley 5867 define al "ciclorodado con pedaleo asistido eléctricamente" con condiciones puntuales: el motor auxiliar no puede superar los 500 Watts de potencia, esa potencia tiene que cortarse progresivamente hasta interrumpirse al llegar a los 25 km/h (o antes si dejás de pedalear), el peso máximo es de 40 kilos, y tiene que tener pedales que efectivamente funcionen — no puede propulsarse solo con el motor. La edad mínima para conducirla es de 16 años.
Si tu bici cumple estas condiciones, es una bicicleta a todos los efectos: no necesita patente, licencia ni seguro obligatorio. Pero si el motor la propulsa sin necesidad de pedalear, o si supera esos límites de potencia o velocidad, deja de encuadrarse como bicicleta y pasa a tratarse como un vehículo de otra categoría, con las obligaciones que eso implica. Esta letra chica importa en la práctica: algunos modelos importados declaran velocidades asistidas de 30 o 40 km/h, por encima del límite legal, aunque se vendan como "bicicleta eléctrica". Vale la pena confirmar la ficha técnica real antes de asegurarla, no solo el nombre comercial. (Esta regulación aplica específicamente en CABA; otras jurisdicciones del país pueden tener sus propios criterios.)
Qué cambia en la cobertura frente a una bici común
Una vez resuelto que efectivamente es una bicicleta, hay tres diferencias concretas en el seguro:
- La batería como componente asegurado aparte. En una bici común no existe este ítem. En una eléctrica, la batería puede representar hasta el 30% del valor total del vehículo, así que las pólizas para bicis eléctricas suelen nombrarla explícitamente — ya sea incluida en la cobertura de robo y daño, o excluida si el seguro no está pensado específicamente para este tipo de rodado.
- Suma asegurada más alta. El valor de reposición de una bici eléctrica es sensiblemente mayor al de una convencional, así que la prima también lo es — a mayor valor asegurado, mayor costo del seguro.
- Cobertura ante fallas del sistema eléctrico, no solo golpes o robo: motor, batería y componentes electrónicos pueden fallar por causas distintas a un accidente, y esa cobertura suele estar limitada o directamente ausente en un seguro pensado para bicis sin motor.
Qué suele incluir un seguro de bici (con o sin motor) en Argentina
Las coberturas típicas que ofrecen las aseguradoras locales para bicicletas, incluidas las eléctricas, son:
- Robo total: por intimidación o violencia, por rotura de candado, o robo dentro de tu casa.
- Responsabilidad civil: ante daños que le causes a un tercero mientras circulás.
- Accidentes personales del ciclista: cobertura opcional, generalmente disponible para menores de 65 años.
- Equipos electrónicos que llevás encima (celular, notebook): algunas compañías lo suman como adicional.
Quedan afuera, en general: el uso comercial o en competencias, las bicicletas BMX, y los rodados con motor a combustión (no eléctrico).
Mi recomendación como asesor
Antes de asegurar una bici eléctrica, pido siempre la ficha técnica real del fabricante — no la descripción de venta — para confirmar la potencia del motor y la velocidad asistida máxima. Y en la póliza, reviso puntualmente que la batería esté nombrada de forma explícita en la cobertura, porque es el ítem que más se presta a confusión entre lo que el cliente cree que tiene cubierto y lo que realmente dice el contrato.
Matías Ferri
Productor Asesor de Seguros · Matrícula SSN N° 103244
¿Querés cotizar este seguro?
Te asesoro sin cargo y comparo entre varias compañías para encontrar la opción más conveniente.