
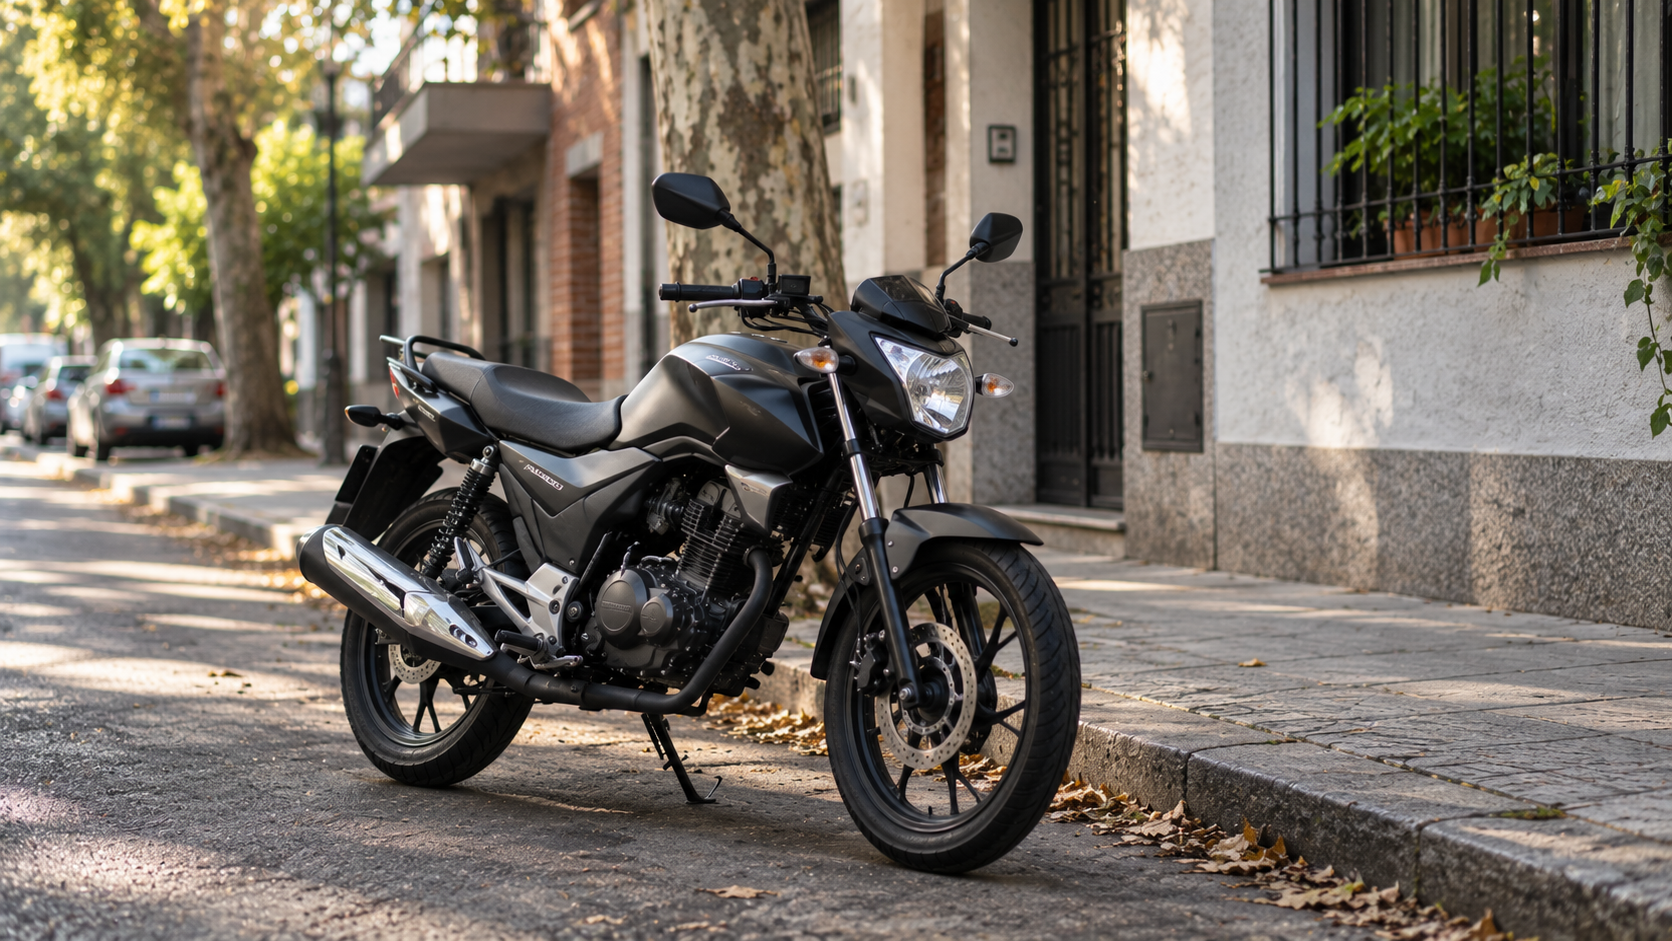
El seguro de moto sigue reglas parecidas al de auto, pero con varias diferencias específicas que vale la pena conocer antes de cotizar — sobre todo una que sorprende a la mayoría: en Argentina casi ninguna aseguradora ofrece "todo riesgo" real para motos.
Es obligatorio, igual que para el auto
La misma Ley Nacional de Tránsito 24.449 que exige un mínimo de Responsabilidad Civil para autos aplica también a las motos. No es opcional circular sin ese mínimo.
Cuánto cuesta la cobertura obligatoria (RC)
Los valores varían bastante según cilindrada y provincia. Como referencia concreta a mediados de 2026: la RC de una moto 110cc (las más vendidas del país, como Honda Wave o Gilera Smash) arranca desde $7.557 mensuales, con un rango que llega hasta $17.614 según la provincia donde esté radicada. Las cilindradas mayores pagan más.
Como referencia de mercado más amplia, algunas aseguradoras cotizan la cobertura básica desde unos $16.000 mensuales, subiendo según el modelo y el valor de la moto.
Los precios mencionados son de carácter ilustrativo y están basados en relevamientos de agosto de 2026. Las tarifas varían según aseguradora, modelo y provincia. Para obtener un valor exacto, solicitá una cotización personalizada.
Terceros completo: acá empieza a cubrirte el robo
Un punto importante: la RC obligatoria no cubre el robo de la moto. Para eso hace falta al menos terceros completo, que suma robo o hurto total, incendio y destrucción total. Como referencia, una cobertura intermedia puede ir de $35.500 a $52.000 mensuales según el modelo.
Por qué el "todo riesgo" para motos casi no existe en Argentina
Este es un dato que sorprende a muchos: las aseguradoras argentinas, en general, todavía no ofrecen una cobertura de todo riesgo real para motos — es decir, que cubra los daños de tu propia moto en un choque donde vos sos responsable, como sí existe para autos. Lo más completo que vas a encontrar suele ser un "Todo Total", enfocado sobre todo en robo, que algunas compañías ofrecen en zona AMBA a partir de motos de 200cc.
Si alguien te ofrece "todo riesgo" para tu moto, vale la pena confirmar exactamente qué significa ese nombre en esa póliza puntual — el término no está tan estandarizado como en autos.
Qué mueve el precio para arriba o para abajo
- Cilindrada y valor del modelo: a mayor potencia y valor, mayor prima.
- Antigüedad: la RC se acepta generalmente hasta motos con 20 años; las coberturas más completas suelen limitarse a motos de hasta 10 años.
- Zona de radicación: CABA y GBA son más caras por mayor siniestralidad y robo, en línea con lo que pasa también con los autos.
- Uso declarado: particular o comercial (delivery/mensajería). Si usás la moto para trabajar y tenés una póliza de uso particular, un siniestro durante el trabajo puede no estar cubierto — hay que declarar el uso real.
- Rastreador satelital: en motos de mayor valor, algunas aseguradoras exigen instalar un dispositivo GPS, generalmente a cargo de la compañía.
Un tip para motos 0km sin patente todavía
No hace falta esperar a tener la patente para empezar a cotizar y contratar: podés asegurar la moto indicando que todavía no tenés el número de patente, y sumarlo a la póliza en cuanto lo tengas. Así no quedás sin cobertura los primeros días.
Mi recomendación como asesor
Si usás la moto para delivery o mensajería, declarar ese uso real es no negociable — es justo el tipo de detalle que puede hacer que una aseguradora rechace un siniestro. Y antes de asumir que estás protegido "porque tenés seguro", conviene confirmar qué cobertura específica tenés: la diferencia entre RC y terceros completo es, literalmente, la diferencia entre recuperar o no tu moto si te la roban.
Matías Ferri
Productor Asesor de Seguros · Matrícula SSN N° 103244
¿Querés cotizar este seguro?
Te asesoro sin cargo y comparo entre varias compañías para encontrar la opción más conveniente.