
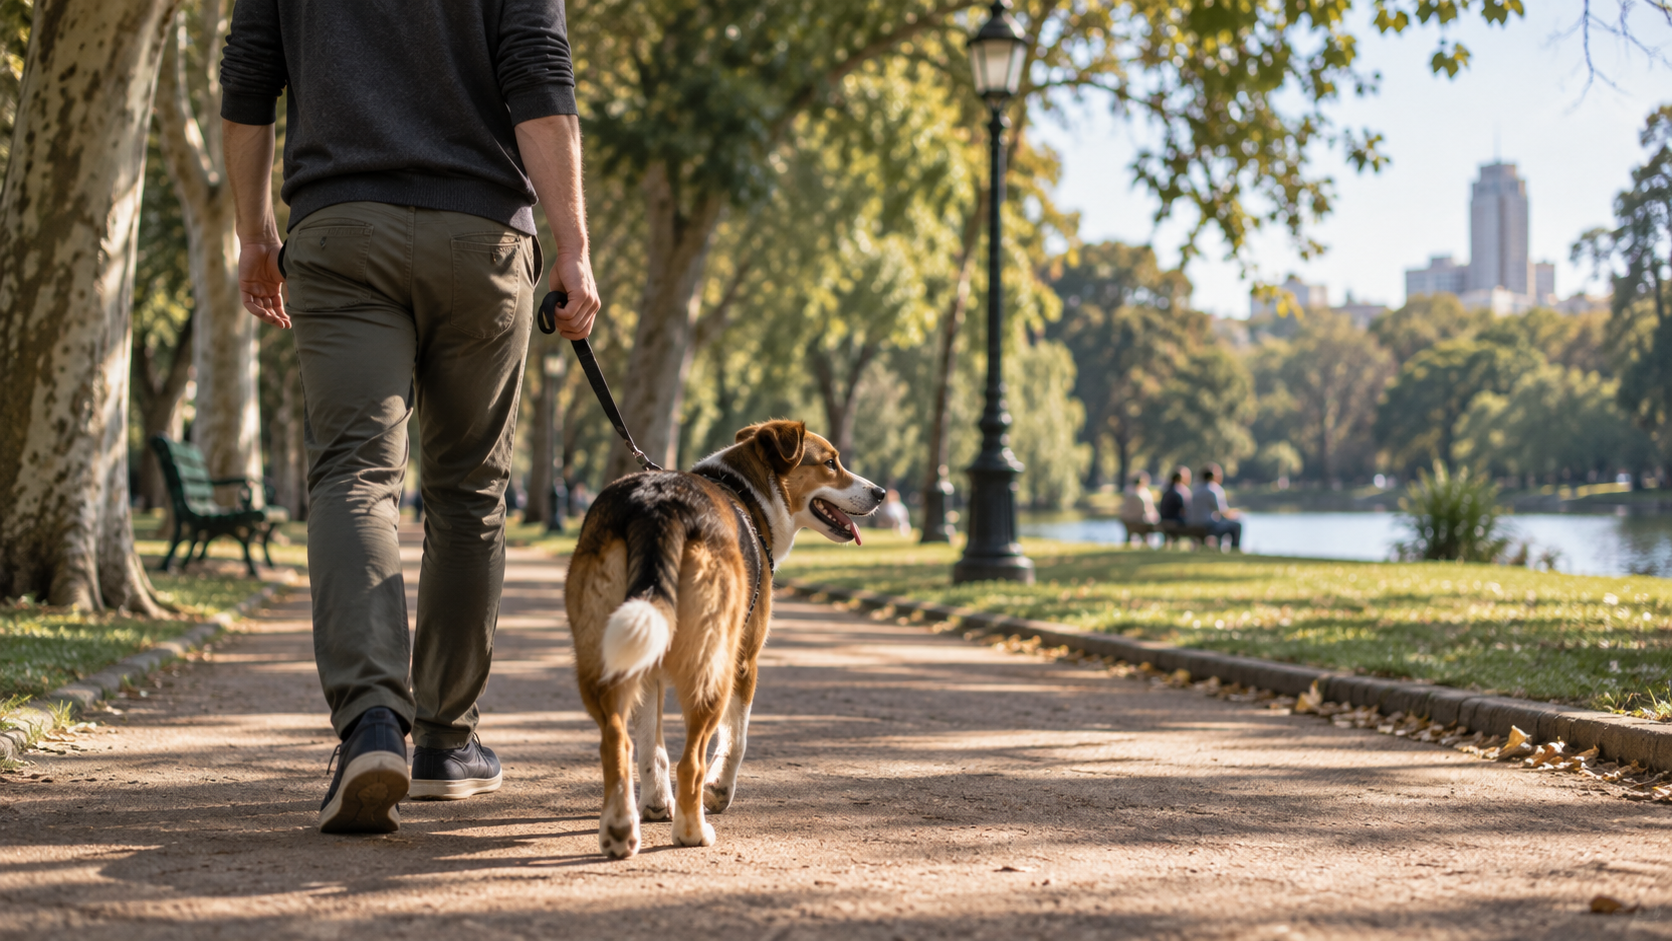
Una mordida, incluso una que parezca menor, puede generar un reclamo económico que la ley argentina resuelve de forma bastante más estricta de lo que la mayoría de los dueños de mascotas imagina.
Lo que dice la ley, sin vueltas
El Código Civil y Comercial de la Nación establece que el daño causado por animales, cualquiera sea su especie, queda comprendido dentro del régimen general de responsabilidad por el riesgo de las cosas (art. 1759, que remite al art. 1757). Esto significa que la responsabilidad es objetiva: no hace falta que el reclamante pruebe que hiciste algo mal, ni que "el perro nunca había mordido a nadie antes" te exime. Ni la autorización administrativa para tener el animal, ni haber tomado medidas de prevención, te liberan automáticamente de responder.
Además, el dueño y el guardián del animal responden de forma concurrente (art. 1758) — se considera guardián a quien ejerce el uso, la dirección y el control del animal, o quien obtiene un provecho de él. En criollo: si le prestaste tu perro a alguien, o lo dejaste al cuidado de un paseador o pet sitter, esa persona también puede ser responsable mientras lo tuvo a cargo.
Las únicas salidas para eximirte de responsabilidad son demostrar que el daño se debió a una causa ajena al animal, o que este actuó en legítima defensa.
Qué cubre la responsabilidad civil de un seguro de mascota
Como contamos en la nota sobre seguros para mascotas, la cobertura de responsabilidad civil suele incluir los gastos médicos o veterinarios de la persona o animal afectado, y la indemnización correspondiente si el reclamo prospera legalmente.
Si tu perro es de una raza considerada "potencialmente peligrosa," el seguro no es opcional
Tanto la Ciudad de Buenos Aires (Ley 4078) como la Provincia de Buenos Aires (Ley 14.107) exigen a los dueños o tenedores de perros de determinadas razas contar con un seguro de responsabilidad civil que cubra los gastos de los daños o lesiones que puedan producir a terceros. Las razas alcanzadas por esta normativa incluyen, entre otras: Pit Bull Terrier, Staffordshire Bull Terrier, American Staffordshire Terrier, Dogo Argentino, Fila Brasileiro, Tosa Inu, Akita Inu, Doberman, Rottweiler, Bullmastiff, Dogo de Burdeos, Bull Terrier, Mastín Napolitano, Presa Canario, Ovejero Alemán, Cane Corso, y sus cruzas con características similares.
Sin este seguro, ni siquiera podés tramitar el permiso de tenencia correspondiente para una de estas razas. (Vale mencionar que hay un proyecto de ley a nivel nacional en discusión en el Congreso que buscaría extender obligaciones similares —seguro, registro y examen psicotécnico del tenedor— a todo el país; todavía no es ley, pero marca hacia dónde va la tendencia regulatoria.)
Qué queda afuera o limitado en la mayoría de las pólizas
- Daños provocados intencionalmente por el dueño.
- Situaciones donde el animal no estaba bajo control razonable (suelto sin correa donde la normativa lo exige, sin bozal si la raza lo requiere).
- Montos de cobertura insuficientes si el reclamo supera la suma asegurada — para razas potencialmente peligrosas, conviene contratar un capital más alto que el mínimo exigido.
Mi recomendación como asesor
Si tenés un perro de alguna de las razas alcanzadas por la normativa, la responsabilidad civil no es un "plus": es el requisito para tener el permiso de tenencia en regla. Y para cualquier mascota, más allá de la raza, conviene revisar el monto de cobertura antes de asumir que "algo cubre" es suficiente si alguna vez pasa algo.
Matías Ferri
Productor Asesor de Seguros · Matrícula SSN N° 103244
¿Querés cotizar este seguro?
Te asesoro sin cargo y comparo entre varias compañías para encontrar la opción más conveniente.